ตรวจสุขภาพหุ้นด้วยการ อ่านงบการเงินให้เป็น สำหรับผู้เริ่มต้น คัดหุ้นดีก่อนกดซื้อ
ใครที่กำลังเลือกวิธีออมเงินด้วยการลงทุนหุ้นปันผล เพื่อเก็บกินเงินปันผลระยะยาว การเลือกหุ้นแต่ละตัวเพื่อเอามาใส่พอร์ตหุ้นเราเป็นสิ่งสำคัญมาก เพราะถ้าเลือกตามคำบอกเล่าของคนอื่น หรือเลือกตามกระแส อาจจะเจอแจ็คพอตติดดอยไม่รู้ตัว ทั้งนี้การตรวจสุขภาพหุ้นแต่ละตัวเราจะต้องใช้วิธีอ่านงบการเงิน ซึ่งเป็นใบตรวจสุขภาพของหุ้นนั่นเองส่วนการ อ่านงบการเงินให้เป็น จะต้องเข้าใจเรื่องอะไรบ้าง อ่านต่อในบทความนี้กันเลย
อ่านงบการเงิน คืออะไร?
การอ่านงบการเงิน คือ รายงานที่สรุปภาพรวมทางการเงินของบริษัทด้วยตัวเลขว่าที่ผ่านมาบริษัทนี้สามารถทำมาค้าขายเก่งแค่ไหน ทำกำไรได้เท่าไหร่ ขาดทุนบ้างไหม มีหนี้สินไหม มีกระแสเงินสดหมุนเวียนในบัญชีที่ไม่เกี่ยวข้องกับค่าใช้จ่ายอื่นๆ หรือไม่ ทั้งนี้การอ่านงบการเงิน ก็เปรียบเสมือนกับการอ่านสมุดตรวจสุขภาพของเรา ว่าสุขภาพแข็งแรงไหน จุดไหนที่มีค่าผิดปกติที่ต้องทำการรักษาบ้างไหม เคยมีปะวัติรักษาตัวอะไรมาบ้าง เพื่อช่วยประเมินว่าในอนาคตเราจะต้องป้องกันตัวเองจากอะไร หรือมีแผนการรักษาอย่างไร หรือแม้กระทั่งการซื้อรถมือสองสักคัน เราก็จะต้องดูทั้งภายในห้องเครื่อง ห้องโดยสาร ก้มดูใต้ท้องรถเพื่อดูคัสซีว่าเคยชนหนักไหม เพื่อจะได้ประเมินว่า เราสมควรจะซื้อรถคันนี้หรือไม่ ทั้งนี้ข้อมูลหลักของการ อ่านงบการเงิน สำหรับผู้เริ่มต้นจะมี 3 องค์ประกอบใหญ่ที่ต้องให้ความสำคัญ ได้แก่
- งบแสดงฐานะการเงิน (Balance Sheet) บ่งบอกถึงความมั่นคงของบริษัท
- งบกำไรขาดทุน (Income Statement) บ่งบอกถึงความสามารถในการทำมาหากินของบริษัท
- งบกระแสเงินสด (Cash Flows Statement) บ่งบอกถึงการมีเงินสดหมุนเวียนเพื่อความอยู่รอด
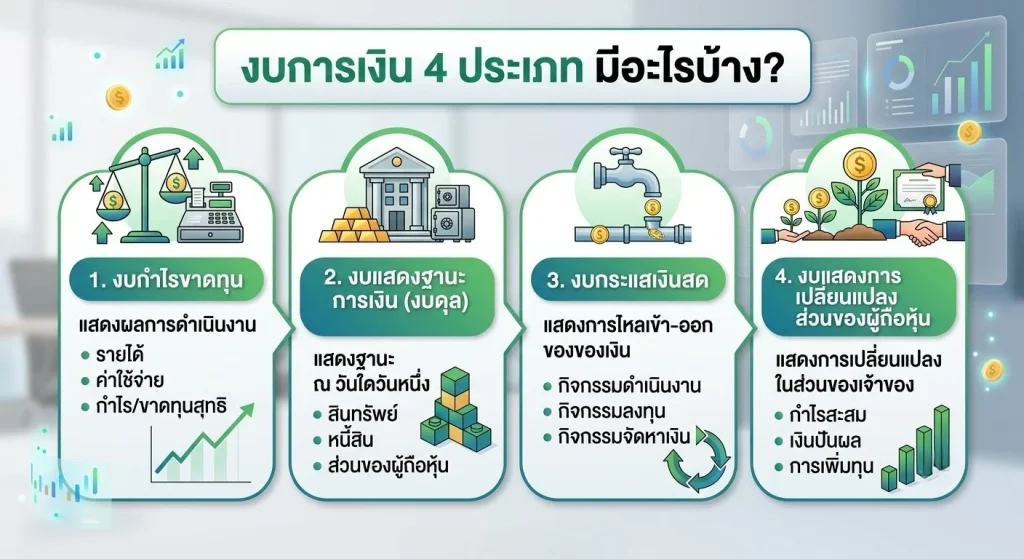
สำหรับการอ่านงบการเงิน จะมีการเปรียบเทียบของงบการเงินอยู่ 2 ปี เทียบกับปีที่ผ่านมา เพื่อประเมินทิศทางของธุรกิจได้ง่ายขึ้น ทั้งนี้งบการเงินยังมีแยกประเภทอีก 4 ประเภท เพื่อสะท้อนสุขภาพของบริษัทในมุมต่างๆ เพื่อประกอบการพิจารณาได้ระเอียดมากยิ่งขึ้น
งบการเงิน 4 ประเภท มีอะไรบ้าง?
ในการอ่านงบการเงินให้เป็น สำหรับผู้เริ่มต้น จะต้องเข้าใจความหมายของงบการเงินแต่ละประเภท เพื่อให้เราเห็นภาพทั้งหมดของบริษัทนั้นๆ ดังนี้
1.งบแสดงฐานะการเงิน หรือ งบดุล (Balance Sheet)
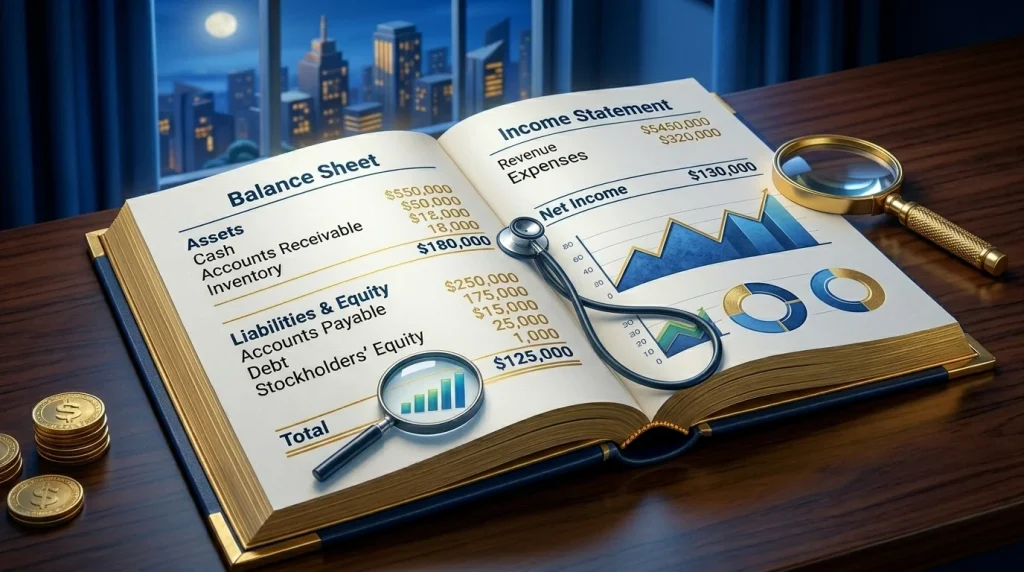
งบดุล คือ งบที่แสดงฐานะการเงินในวันที่เรากำหนด บ่งบอกความมั่นคงของบริษัท โดยจะดูที่สินทรัพย์ของบริษัท หนี้สิน และส่วนของผู้ถือหุ้น ตามสมการ สินทรัพย์ = หนี้สิน + ส่วนของทุน โดยที่
- สินทรัพย์ ได้แก่ สินทรัพย์หมุนเวียน เช่น เงินสด ลูกหนี้การค้า สินค้าคงเหลือ สินทรัพย์ไม่หมุนเวียน เช่น ที่ดิน อาคาร เครื่องจักร
- หนี้สิน ได้แก่ หนี้สินระยะหมุนเวียน เช่น หนี้สินระยะสั้นชำระภายใน 1 ปี เจ้าหนี้การค้า หนี้สินไม่หมุนเวียน เช่น หนี้สินระยะยาว
- ส่วนของทุน ทุนของเจ้าของกิจการ กำไรสะสมของบริษัท
ข้อสังเกต
- หากลูกหนี้การค้า สินค้าคงเหลือสูงผิดปกติ แสดงว่าขายของไปแล้วเก็บเงินไม่ได้ สินค้าขายไม่ออก
- หากหนี้สินมีดอกเบี้ยสูง กำไรของบริษัทจะลดลง เพราะต้องถูกแบ่งไปจ่ายหนี้เยอะขึ้น
- กำไรสะสมหากมีเพิ่มขึ้นทุกปี ถือเป็นสัญญาณอันดีว่าบริษัทมีแนวโน้มอยู่รอดปลอดภัย
2. งบกำไรขาดทุน (Income Statement)
งบกำไร ขาดทุน คือ งบที่แสดงความสามารถในการทำมาหากินของบริษัทว่าเก่งแค่ไหน มีรายได้เท่าไหร่ และเมื่อหักค่าใช้จ่ายต่างๆ หักต้นทุน ค่าน้ำ ค่าไฟ ค่าใช้จ่ายต่างๆ สุดท้ายแล้วจะหรือกำไรสุทธิเท่าไหร่ หรือว่าขาดทุนสามารถดูได้จากงบกำไรขาดทุน
-
รายได้ จะต้องเติบโตมาจากธุรกิจหลักของบริษัท หากมีการเติบโตที่ดีก็เป็นสัญญาณที่ดี แต่หากเติบโตมาจากรายได้ส่วนอื่นที่ไม่เกี่ยวกับธุรกิจก็ต้องกังวลในจุดนี้ด้วย
-
ค่าใช้จ่าย จะมีทั้งต้นทุนขาย ค่าเสื่อมราคา ดอกเบี้ยกู้ยืม ภาษีต่างๆ
-
เมื่อนำรายได้หักลบค่าใช้จ่ายทั้งหมดแล้ว สุดท้ายจะเหลือจำนวนตัวเลขที่เรียกว่า กำไรสุทธิ จุดนี้จะทำให้รู้ว่าได้กำไรจริง หรือขาดทุน โดยมีข้อสังเกตว่า กำไรสุทธิโต แต่ไม่ได้หมายความว่าเงินสดจะโตตาม ต้องเช็กที่กระแสเงินสด เพราะกระแสเงินสดไม่สามารถหลอกได้
3.งบการเปลี่ยนแปลงส่วนของเจ้าของ (Changes in Equity)
งบการเงินนี้จะแสดงให้เห็นถึงเงินของเจ้าของกิจการ หากนำเงินมาลงทุนแล้ว ทำกำไรได้เพิ่ม ส่วนของเจ้าของเจ้าของจะเพิ่มขึ้น แต่ถ้ากิจการขาดทุน ส่วนของเจ้าของก็จะลดลง
4.งบกระแสเงินสด (Cash Flow Statement)
ข้อนี้สำคัญมาก เพราะงบกระแสเงินสด จะทำให้เราเห็นที่มาที่ไปของเงินสดในบริษัทว่านำไปใช้ทำอะไรบ้าง โดยจะแบ่งกิจกรรมของเงินสดออกเป็น 3 ประเภท ได้แก่
| ความเคลื่อนไหวของเงินสด | กิจกรรม | +/- | ความหมาย |
| CFO
(Cash Flow from Operations) เงินสดจากกิจกรรมดำเนินงาน |
ขายสินค้า บริการ
รับเงิน-ทอนเงินลูกค้า |
บวก | CFO ต้องบวกเสมอ
ธุรกิจหลักมีเงินสดเข้ามาจริง |
| CFI
(Cash Flow from Investing) เงินสดจากกิจกรรมลงทุน |
ลงทุนสร้างโรงงาน
จัดหาอุปกรณ์เข้าบริษัท |
ลบ | CFI ลบ
ธุรกิจที่กำลังขยายตัว อาจลงทุนขยายกิจการ |
| CFF
(Cash Flow from Financing) เงินสดจากกิจกรรมจัดหาเงิน |
การกู้เงิน ชำระเงินกู้ | ลบ | CFF ลบ
จ่ายคืนหนี้ จ่ายปันผล |
สรุปคือ งบกระแสเงินสด จะแสดงให้เห็นว่า บริษัทหากหาเงินเก่ง CFO+ มีการนำเงินไปขยายกิจการ ลงทุนต่อ CFI- มีเงินเหลือไปจ่ายคืนหนี้หรือปันผลให้ผู้ถือหุ้น CFF- นั่นเอง

4 อัตราส่วนทางการเงินที่เกี่ยวข้องกับการอ่านงบการเงินให้เป็น
นอกจากงบการเงินทั้ง 4 ประเภทที่เราต้องเข้าใจแล้ว ยังมีอัตราส่วนทางการเงินที่เกี่ยวข้องกับการอ่านงบการเงิน ซึ่งจะช่วยให้เราสามารถตัดสินใจได้ว่าจะเลือกลงทุนกับบริษัทนี้ดีหรือไม่ ไม่ใช่เพียงมองว่าบริษัทนี้ได้กำไร หรือขาดทุนจากการการดูประเภทงบทั้ง 4 ข้างต้นเพียงอย่างเดียว โดยอัตราส่วนทางการเงินที่ต้องให้ความสำคัญ มีดังนี้
1.อัตรากำไรขั้นต้น (Gross Profit Margin)
อัตราส่วนนี้คือตัวชี้วัดความเก่งในการ “ควบคุมต้นทุนการผลิต” และบอกว่าสินค้าของบริษัทมีแต้มต่อในตลาดหรือไม่ ยิ่งเปอร์เซ็นต์สูง แปลว่าบริษัทมีอำนาจต่อรอง สามารถตั้งราคาขายได้แพงในขณะที่ต้นทุนต่ำ ซึ่งควรนำไปเปรียบเทียบกับค่าเฉลี่ยของคู่แข่งในกลุ่มอุตสาหกรรมเดียวกัน
อัตรากำไรขั้นต้น (%) = (กำไรขั้นต้น ÷ ยอดขาย) x 100
2. อัตรากำไรสุทธิ (Net Profit Margin)
หากอัตรากำไรขั้นต้นคือด่านแรก อัตรากำไรสุทธิก็คือด่านสุดท้ายที่บอกว่า “ขายของได้ 100 บาท จะเหลือเงินเก็บบนบรรทัดสุดท้ายเท่าไหร่” หลังหักค่าใช้จ่ายทุกอย่างแล้ว เช่น ค่าการตลาด เงินเดือนพนักงาน ดอกเบี้ย และภาษี บริษัทที่มีอัตรากำไรสุทธิสูงและเติบโตต่อเนื่อง สะท้อนถึงการบริหารจัดการค่าใช้จ่ายหลังบ้านที่ยอดเยี่ยม
อัตรากำไรสุทธิ (%) = (กำไรสุทธิ ÷ ยอดขาย) x 100
3. ผลตอบแทนต่อผู้ถือหุ้น (Return on Equity: ROE)
ตัวชี้วัดความสามารถในการทำกำไรให้เจ้าของ เพราะมันตอบคำถามว่า “บริษัทเอาเงินของผู้ถือหุ้นไปต่อเงินได้เก่งแค่ไหน” ค่า ROE ยิ่งสูงยิ่งดี (มาตรฐานทั่วไปควรมากกว่า 12-15% ขึ้นไปต่อเนื่อง 3-5 ปี) แต่หากสูงเกินไปอาจไม่ได้เกิดจากบริษัททำมาหากินเก่ง แต่เกิดจากบริษัทกู้เงินมาเล่นแร่แปรธาตุจนส่วนของผู้ถือหุ้นเหลือนิดเดียว
ROE = (กำไรสุทธิ ÷ ส่วนของผู้ถือหุ้น) x 100
4.อัตราส่วนหนี้สินต่อทุน (D/E Ratio)
อัตราส่วนที่ใช้เอ็กซเรย์ “โครงสร้างทางการเงิน” เพื่อดูว่าบริษัทนี้ขับเคลื่อนธุรกิจด้วยเงินตัวเองหรือเงินกู้ หากค่า D/E อยู่ในระดับต่ำ แปลว่าบริษัทปลอดภัย มีความมั่นคงสูง แต่ถ้าค่า D/E เริ่มทะลุเกิน 1.5 เท่าขึ้นไป นักลงทุนต้องเริ่มเปิดสัญญาณเตือนภัย และรีบเข้าไปตรวจสอบความสามารถในการชำระหนี้ทันที เพราะบริษัทอาจเสี่ยงสะดุดล้มหากเจอวิกฤตเศรษฐกิจ
D/E Ratio = หนี้สินรวม ÷ ส่วนของผู้ถือหุ้น
การเลือกซื้อหุ้นสักตัวเพื่อหวังเงินปันผลในระยะยาว เป็นสิ่งที่ดีเพราะเป็นการช่วยสร้าง passive income ในอนาคต ทำให้เรามีรายได้งอกเงยมาจากเงินส่วนที่เรายังไม่จำเป็นต้องใช้ แต่อย่างไรก็ตาม อย่าซื้อหุ้นเพียงเพราะฟังคนอื่นบอกว่าดีเพียงอย่างเดียว แต่เราควรจะรู้ทันหุ้นแต่ละตัวด้วยการตรวจเช็กสุขภาพหุ้นก่อนกดซื้อด้วยวิธีการอ่านงบการเงินให้เป็น เพื่อช่วยให้เราสามารถเอาตัวรอดจากการติดดอย และสร้างความมั่งคั่งจากหุ้นที่เราคัดเลือกด้วยตัวเองอีกด้วย
ปูพื้นฐานหุ้นที่ควรรู้ก่อนเริ่มลงทุน กับ คู่มือเลือก ม้วนเดียวจบ! สอนเบสิก มือใหม่หัดเล่นหุ้น 2026 อ่านจบรู้เรื่อง
รวมข่าวเกี่ยวกับหุ้นไทย หุ้นสหรัฐ หุ้นต่างประเทศที่น่าสนใจ อ่านต่อที่นี่
ที่มาของข้อมูล SET
คำเตือน: การลงทุนมีความเสี่ยง บทความนี้ไม่ใช่การชักชวนเพื่อการลงทุน ผู้ลงทุนควรศึกษาข้อมูลก่อนตัดสินใจลงทุน
บทความที่เกี่ยวข้อง
ความหวังของหมู่บ้าน! ผลประกอบการ Micron Q3 2026 ทุบสถิติใหม่ ดันกลุ่มเมมโมรีชิปพุ่ง
Recap หุ้น Micron Q2/2026 ปูทางก่อนจับตารายงาน Q3/2026 พุธนี้
ใหม่ล่าสุด
Nvidia ล็อกดีล IREN สัญญา AI Cloud มูลค่า 3.4 พันล้านดอลลาร์
หุ้น NVIDIA ร่วง กังวล AI ชะลอ กระทบ AMD Broadcom และ Data Center
เจาะลึก หุ้นเกี่ยวกับ Enterprise AI Software AI มีตัวไหนบ้าง